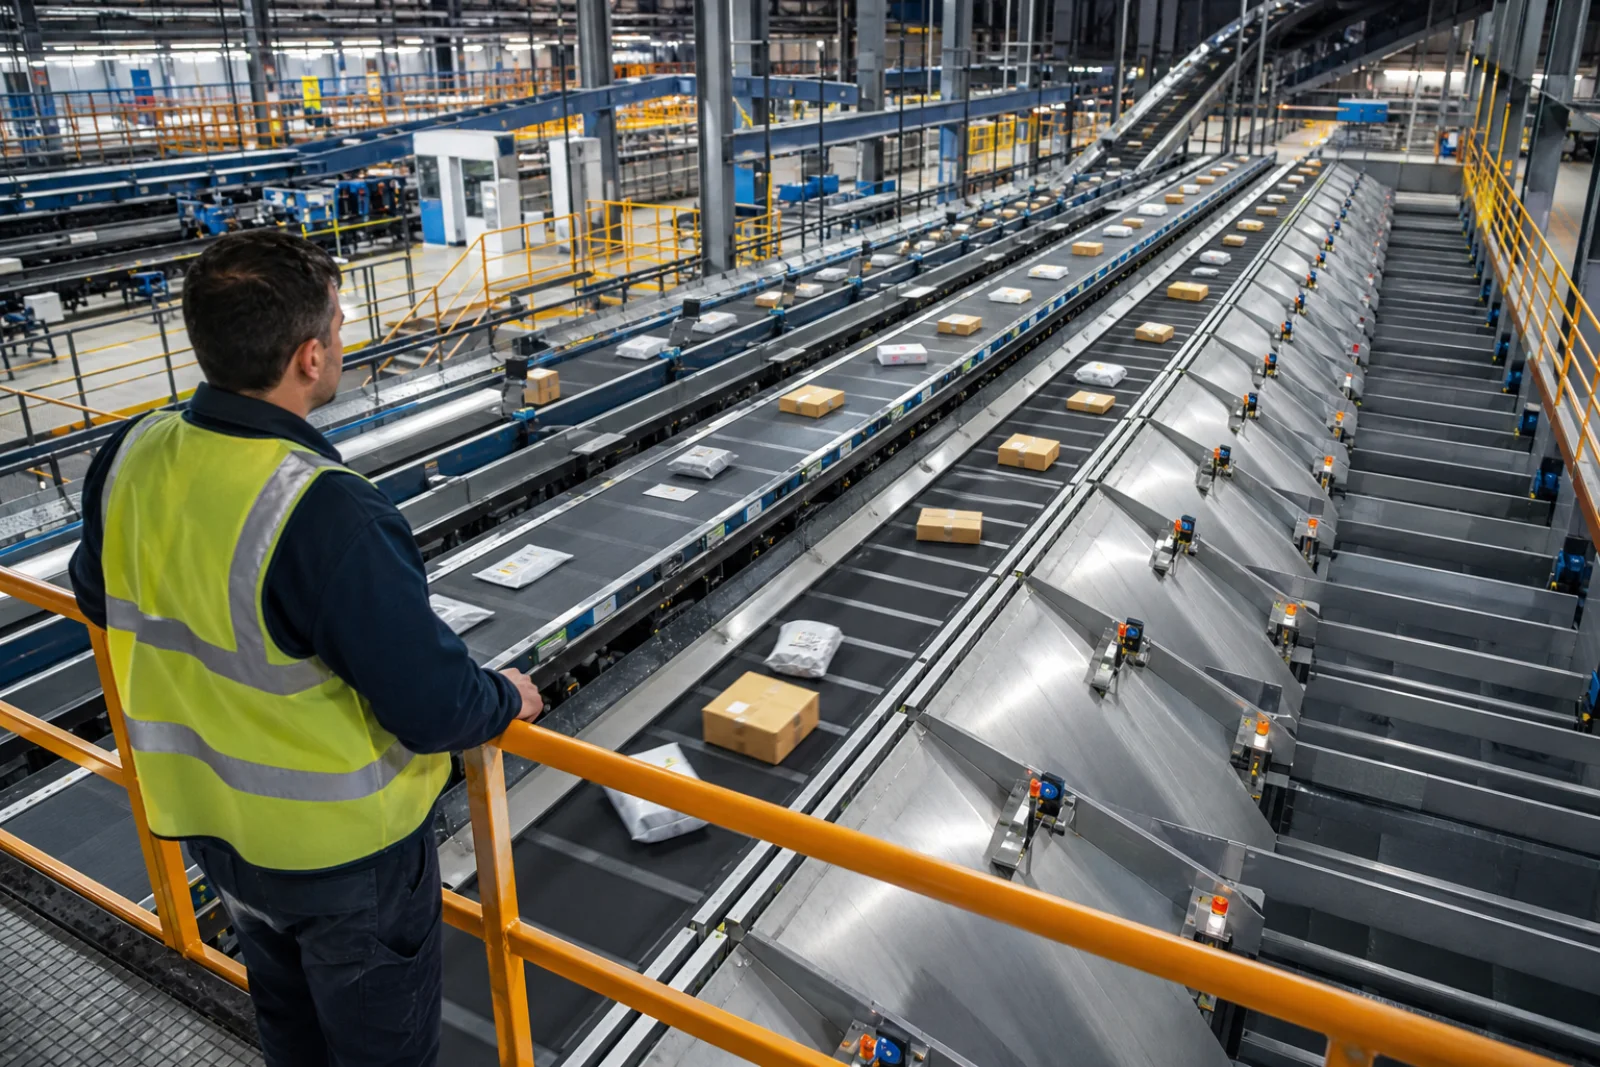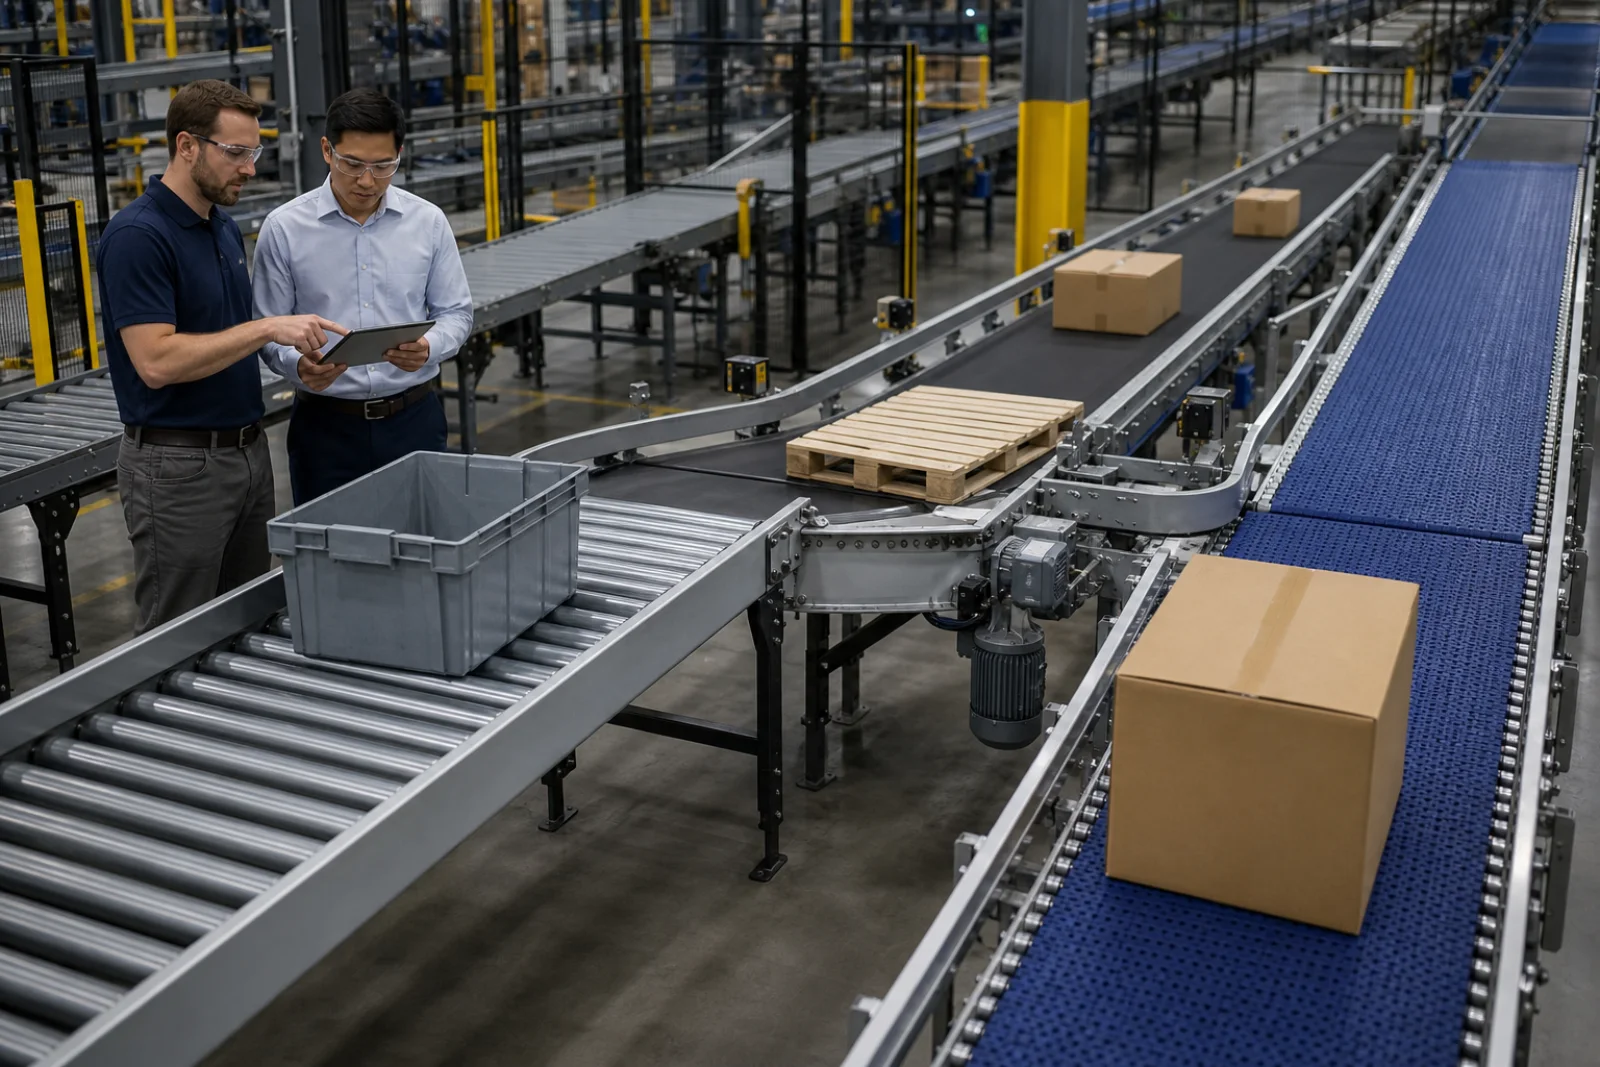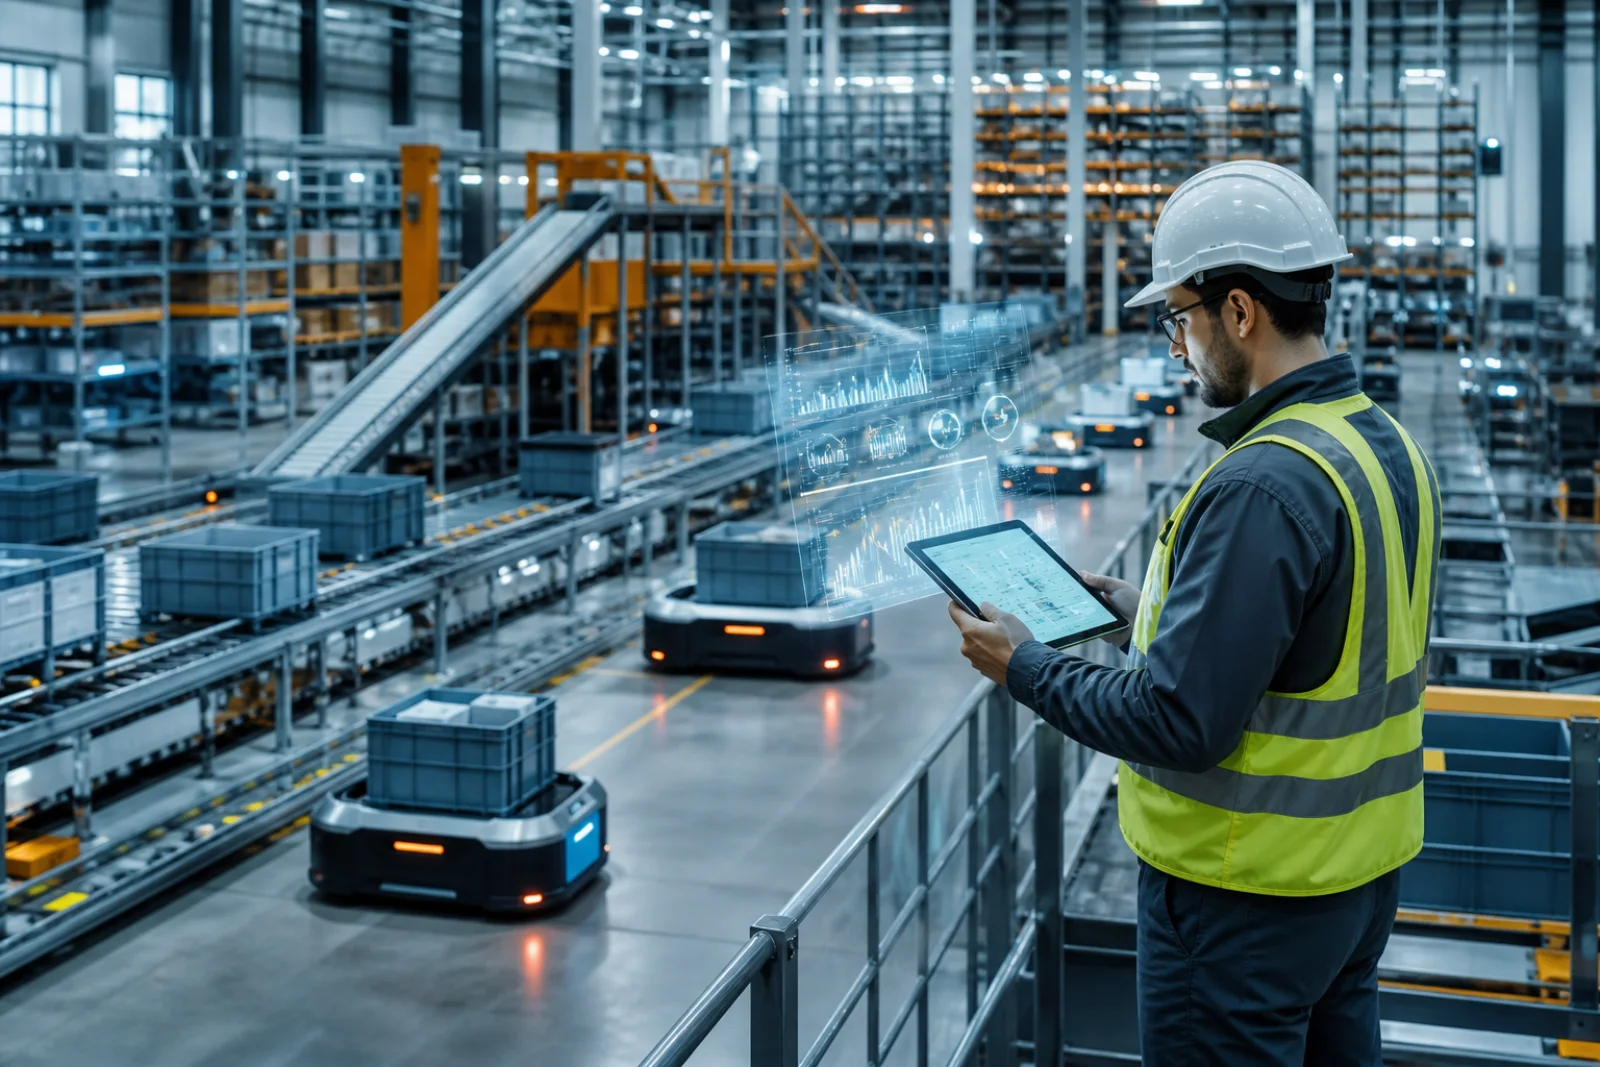
Інвестиція в автоматизацію складу — це не лише рішення про придбання обладнання. Це довгострокове операційне рішення, яке одночасно впливає на спосіб виконання замовлень, потребу в змінному персоналі, точність складського обліку, доступну площу та потенціал зростання підприємства. Тому відповідь на запитання «за скільки років система окупиться?» має бути ґрунтовнішою, ніж ділення суми інвестицій на поточні витрати на персонал. Коректний розрахунок передбачає вимірювання поточних втрат, моделювання реалістичної продуктивності після автоматизації та порівняння інвестиційних і експлуатаційних витрат на єдиній часовій шкалі.
У цьому посібнику ми покроково розглядаємо, які дані потрібні для розрахунку окупності інвестицій в автоматизацію складу, які витрати часто забувають, як оцінити фінансовий ефект від приросту пропускної здатності та як перевіряти різні сценарії. Мета — не запропонувати єдиний «хороший ROI», а побудувати перевірювану бізнес-модель, у якій керівництво, операційні, фінансові та інженерні команди зможуть спиратися на однакові припущення.
Спочатку правильно визначте межі інвестиційного проєкту
Перед розрахунком ROI потрібно чітко визначити обсяг автоматизації. Буде встановлено лише конвеєрну лінію чи зміниться весь потік від приймання до відвантаження? Чи оцінюватимуться сортувальна система, автоматизоване зберігання, мобільні роботи, станції комплектування, зчитування штрихкодів та інтеграція програмного забезпечення в межах однієї інвестиції? Якщо обсяг не визначено, витрати виглядатимуть заниженими, а вигоди — завищеними. Поточний і цільовий стани слід порівнювати в однакових межах процесу.
Якісний документ про обсяг проєкту чітко визначає точку надходження продукції до системи, точку виходу із системи, типи продукції для обробки, цільовий режим змін, добові та пікові обсяги, з’єднання з WMS/WCS, будівельні та електротехнічні роботи. Інтралогістичний процес не обмежується обладнанням автоматизації, тому такі супутні складові, як сценарій дій у разі пожежі, мережева інфраструктура, робочі зони операторів і доступ для технічного обслуговування, мають бути враховані від самого початку.
Сформуйте базу витрат поточного процесу
Неможливо розрахувати економію, не вимірявши показники до інвестування. Доцільно зібрати репрезентативні дані щонайменше за чотири–вісім тижнів. Потрібно фіксувати добову кількість рядків замовлень, коробів і палет; погодинний розподіл вхідного та вихідного потоків; відстань переміщення під час комплектування; кількість операцій із кожною одиницею продукції; частоту помилок і повторної обробки; понаднормову роботу; тимчасовий персонал; простої обладнання та використовувану площу. Аналіз лише середніх значень приховує пікові навантаження під час акцій і сезонних сплесків.
До витрат на персонал слід включати не лише чисту заробітну плату, а й нарахування роботодавця, доплати за змінну роботу, транспорт, харчування, відпустки, навчання, найм, звільнення та надбавки за тимчасовий персонал. До бази також належать витрати на технічне обслуговування, енергію, оренду та заміну навантажувачів, гідравлічних візків, ручних терміналів, стелажів, принтерів і пакувального обладнання, що використовуються в ручному процесі. Так стають видимими реальні річні витрати, які замінить автоматизація.
Інвестиційні витрати: які статті охоплює CAPEX?
Початкові інвестиційні витрати, тобто CAPEX, не обмежуються ціною основного обладнання. Механічне обладнання, електричні шафи, польове кабелювання, захисні огорожі, датчики, програмне забезпечення керування, інтеграція з WMS або WCS, серверна інфраструктура, мережа, монтаж, випробування, введення в експлуатацію, навчання та управління проєктом мають розраховуватися разом. Якщо потрібні підсилення будівлі, поліпшення підлоги, зміна спринклерної системи чи мезонін, вони також є частиною інвестиції.
Залежно від ступеня опрацювання проєкту передбачається резерв на ризики для непередбачених робіт. На концептуальній стадії невизначеність вища, а після завершення детального інженерного проєктування — нижча. Окреме відображення резерву на ризики замість його приховування підвищує якість рішень. Крім того, планові виробничі втрати під час введення в експлуатацію, тимчасові операційні площі та витрати на паралельну роботу слід додати до моделі як відтік коштів.
Експлуатаційні витрати: OPEX і сукупна вартість володіння
Автоматизація може зменшити потребу в персоналі, але створює витрати на технічне обслуговування, запасні частини, ліцензії на програмне забезпечення, енергію, мережу, кібербезпеку та спеціалізовану підтримку. Річний розрахунок OPEX має включати профілактичне обслуговування, усунення несправностей, критично важливі запасні частини, зношувані деталі, ліцензії та договори підтримки, заміну акумуляторів або пасів, а також навчання операторів. Зі збільшенням системи ці статті можуть зростати нелінійно.
Сукупна вартість володіння — це сума CAPEX і дисконтованих OPEX за визначений період аналізу. Обираючи період у п’ять, сім або десять років, враховують економічний строк служби обладнання та горизонт планування підприємства. Рішення з низькою закупівельною ціною, але високими вимогами до обслуговування може виявитися дорогим протягом життєвого циклу. Тому пропозиції постачальників слід порівнювати за єдиним шаблоном TCO.
З яких складових формується річна вигода?
Перша вигода — пряма економія витрат на персонал. Слід окремо зазначити посади, які після автоматизації справді будуть скорочені, переведені на інші завдання або не потребуватимуть додаткового найму під час зростання. Припущення «на десять працівників менше» не є надійним без визначення їхніх завдань і змін. Іноді автоматизація не скорочує персонал, а дає змогу обробляти більший обсяг тією самою командою. У такому разі вигоду моделюють як уникнення майбутнього найму.
Друга вигода — зменшення кількості помилок і повторної обробки. Вартість помилкового товару, неправильної кількості, хибного маршруту, втраченого короба та пошкодженої продукції розглядають разом із витратами на зворотне перевезення, обслуговування клієнтів, повторне комплектування, коригування складського обліку та репутаційними наслідками. Третя вигода — пропускна здатність. Відтермінування розширення складу завдяки більшому погодинному вихідному потоку, зменшення потреби в оренді зовнішнього складу або збільшення частки відвантажень у день замовлення можна перевести у фінансову вартість.
Четверта вигода — використання площі. Автоматизовані системи зберігання можуть підвищити щільність зберігання запасів на квадратний метр. Якщо вивільнену площу справді використовують для іншої виробничої, складської або відвантажувальної функції, це має фінансовий еквівалент у вигляді орендної плати або альтернативної вартості. П’ята вигода — безпека праці та ергономіка: можуть зменшитися частота нещасних випадків, обсяг піднімання важких вантажів, рух навантажувачів і відстань ходіння. Ці показники слід обережно оцінювати за історичними даними про інциденти та страховими витратами.
Основні фінансові показники та формули
Простий показник рентабельності інвестицій визначається так: ROI = (сукупна фінансова вигода − загальна вартість інвестицій) / загальна вартість інвестицій × 100. Простий строк окупності — це початкові інвестиції, поділені на річну чисту вигоду. Наприклад, якщо інвестиція становить 30 мільйонів TL, річна валова вигода — 10 мільйонів TL, а додаткові річні експлуатаційні витрати — 2 мільйони TL, річна чиста вигода становить 8 мільйонів TL, а простий строк окупності — 3,75 року.
Ці два показники не враховують вартість грошей у часі. Для довгострокових проєктів слід використовувати чисту приведену вартість (NBD/NPV) та внутрішню норму дохідності (IRR). Очікуваний чистий грошовий потік кожного року приводиться до поточної вартості за обраною ставкою дисконтування. Якщо NPV додатна, проєкт створює вартість понад застосовану вартість капіталу. IRR — це ставка дохідності, за якої NPV дорівнює нулю. Слід використовувати корпоративну ставку дисконтування та підхід до оподаткування, визначені фінансовою командою.
Приклад бізнес-кейсу автоматизації складу
Розгляньмо склад, який обробляє 18 тисяч рядків замовлень на день, а в піковий період — до 27 тисяч. На ручному комплектуванні та сортуванні у трьох змінах загалом працюють 42 особи. Річна вартість процесу з урахуванням понаднормової роботи, тимчасового персоналу, помилок і повторної обробки становить 24 мільйони TL. Припустімо, що запропонована інвестиція в конвеєр, сортувальну систему та програмне забезпечення становить 46 мільйонів TL, а загальний CAPEX із будівельними роботами та резервом на ризики — 52 мільйони TL.
Річні витрати нової системи на технічне обслуговування, енергію та ліцензії прогнозуються на рівні 4 мільйонів TL. Очікується вигода в розмірі 11 мільйонів TL завдяки економії на персоналі та понаднормовій роботі, 2 мільйонів TL від зменшення помилок, 3 мільйонів TL від відтермінування потреби в зовнішньому складі та, за консервативною оцінкою, 2 мільйонів TL від підвищення пропускної здатності. Річна валова вигода становить 18 мільйонів, а чиста — 14 мільйонів TL. Простий строк окупності — близько 3,7 року. Однак цей результат залежить від того, чи справді вигода від пропускної здатності перетвориться на дохід або уникнені витрати.
Обережно оцінюйте перетворення приросту пропускної здатності на дохід
Теоретична можливість обробляти вдвічі більше продукції за годину не означає автоматичного подвоєння доходу. Цей обсяг мають підтримувати попит, наявність запасів, транспортна спроможність і граничний час приймання замовлень. Тому вигоду від пропускної здатності можна поділити на три групи: потужність для задоволення підтвердженого попиту, уникнені інвестиції для прогнозованого зростання та технічна потужність, яка ще не має комерційного застосування. Останню групу не слід включати до основного розрахунку ROI за повною вартістю.
Пікову пропускну здатність також не слід розраховувати за середнім днем. Необхідно спільно моделювати погодинну криву надходження замовлень, асортиментний склад, хвилі комплектування та граничний час приймання вантажів перевізниками. Сортувальна система або конвеєр не досягнуть номінальної пропускної здатності, якщо подавання та вихідні ділянки не можуть підтримувати ту саму швидкість. Аналіз вузьких місць є технічною перевіркою фінансової моделі.
Побудуйте три сценарії: консервативний, очікуваний і сприятливий
Замість одного прогнозу слід підготувати щонайменше три сценарії. У консервативному сценарії закладають низьке зростання обсягів, триваліше введення в експлуатацію, повільний вихід на продуктивність і високі витрати на обслуговування. Очікуваний сценарій ґрунтується на вимірюваннях і перевіреній пропозиції. У сприятливому сценарії обсяги та освоєння системи зростають швидше, але й тут не використовують теоретичну межу обладнання. Так керівництво бачить, чи є інвестиція прийнятною не лише за найкращих, а й за несприятливих умов.
Під час аналізу чутливості окремо змінюють витрати на персонал, обсяг замовлень, валютний курс, витрати на енергію й обслуговування, затримку введення в експлуатацію та коефіцієнт готовності системи. Змінні, що найбільше впливають на NPV, є основними ризиками проєкту. Наприклад, якщо результат значною мірою залежить від коефіцієнта готовності 99,5 відсотка, резервування, організація обслуговування та час сервісного реагування стають критично важливими умовами договору.
Не забувайте про період виходу на проєктну продуктивність
Автоматизована система не працює з цільовою продуктивністю з першого дня. Через навчання операторів, очищення основних даних про продукцію, механічні налаштування, правила програмного забезпечення та освоєння системи командою технічного обслуговування потрібен період виходу на проєктну продуктивність. У фінансовій моделі на перші місяці можна задати поступові рівні продуктивності, наприклад 50, 70, 85 відсотків. У період паралельної роботи старого й нового процесів також можуть виникати подвійні експлуатаційні витрати.
Під час приймальних випробувань недостатньо виміряти лише миттєву швидкість. Протягом визначеного часу слід спільно перевіряти обсяг обробки, точність, коефіцієнт готовності та сценарії відновлення. Якщо KPI визначені до укладення договору, вигоди інвестиційної моделі та технічні критерії приймання спиратимуться на єдину основу.
Поширені помилки в розрахунку ROI
- Вибирати систему за середнім обсягом, ігноруючи пікові дні.
- Використовувати нараховану заробітну плату й не повністю враховувати загальні витрати роботодавця та витрати на змінну роботу.
- Не враховувати витрати на обслуговування, ліцензії, енергію та кваліфікований персонал після автоматизації.
- Вважати всю теоретичну пропускну здатність безпосередньо додатковими продажами.
- Залишати поза обсягом проєкту будівельні роботи, протипожежні заходи, мережу, очищення даних та інтеграцію.
- Припускати стовідсоткову вигоду в період введення в експлуатацію та навчання.
- Застосовувати різні методи врахування впливу валютного курсу та інфляції на доходи й витрати.
- Не вимірювати фактично отриману вигоду після завершення проєкту.
Відстеження вигод після інвестування
Бізнес-кейс не повинен залишатися на полиці лише як документ для затвердження. Перед введенням в експлуатацію фіксують базові KPI, а після запуску системи виконують вимірювання за тими самими визначеннями та часовими інтервалами. Щомісяця відстежують погодинний вихідний потік, кількість рядків на працівника, точність замовлень, коефіцієнт готовності, години технічного обслуговування, енергоспоживання, понаднормову роботу та вартість обробки одиниці. Причини відхилень розподіляють за категоріями: обсяг, процес, технологія або організація.
Якщо очікувана вигода не досягається, не варто одразу звинувачувати обладнання. Технічну пропускну здатність можуть обмежувати розміщення продукції, план хвиль комплектування, початок зміни, дисципліна поповнення запасів або правило WMS. Команда безперервного вдосконалення має регулярно переглядати вузькі місця, використовуючи дані автоматизованої системи.
Контрольний список перед ухваленням рішення
Перед презентацією керівництву мають бути готові відповіді на такі запитання: Чи чітко визначено межі проєкту? Чи використано дані принаймні одного пікового періоду? Чи підтверджено економію на персоналі за посадами та змінами? Чи включає CAPEX будівельні та інтеграційні роботи? Чи розраховано OPEX на п’ять–десять років? Чи підтверджено комерційний ефект приросту пропускної здатності? Чи додано витрати на вихід на проєктну продуктивність і паралельну роботу? Чи залишається проєкт прийнятним у консервативному сценарії?
Правильно підготовлена модель ROI автоматизації складу не лише підтримує інвестиційне рішення, а й визначає, на які KPI має спиратися проєктування та які результати слід відстежувати після введення в експлуатацію. Для вимірювання процесу, вибору відповідного поєднання технологій і розроблення здійсненної дорожньої карти консалтинг з автоматизації може стати корисним підходом.
Поширені запитання
Який строк окупності автоматизації складу є ідеальним?
Єдиного ідеального строку немає. Визначальними є вартість капіталу, галузевий ризик, строк служби обладнання та план зростання. Підприємства зазвичай порівнюють із корпоративними інвестиційними порогами не лише простий строк окупності, а й результати NPV та IRR.
Чи доцільна інвестиція в автоматизацію, якщо персонал не скорочуватимуть?
Так. Обробка зростаючого обсягу тією самою командою, скорочення понаднормової роботи, підвищення точності, відтермінування інвестицій у площі та підвищення рівня обслуговування є вагомими вигодами. Однак для кожної вигоди потрібно чітко зазначити вимірюваний фінансовий еквівалент.
Який період у роках слід використовувати для розрахунку ROI?
Зазвичай використовують період від п’яти до десяти років. Його слід обирати відповідно до строку економічної експлуатації обладнання, циклу оновлення програмного забезпечення, строку оренди та стратегічного плану підприємства. У довгостроковій перспективі слід також враховувати технічне обслуговування, оновлення та залишкову вартість.